Trong hoạt động này, em dùng phần trăm, lũy thừa và hàm số từng khoảng để đọc các tình huống tài chính. Điều quan trọng không phải chọn một nơi gửi tiền hay một loại tài sản, mà là xác định dữ liệu, kiểm tra giả thiết và giải thích đúng kết quả. Toàn bộ số tiền, mức tăng trưởng, giá tài sản và các bậc tính trong bài dưới đây đều do ClassOn tự đặt để học toán. Chúng không phải báo giá, lãi suất đang áp dụng hoặc biểu thuế hiện hành.
Hoạt động thuộc Toán 10 Kết nối tri thức với cuộc sống, Tập một, sau Bài tập cuối chương V và trước Mạng xã hội: Lợi và hại. Phạm vi chính thức gồm tiết kiệm, đầu tư và thuế thu nhập cá nhân. Bài viết giữ những hướng mô hình hóa đó nhưng dùng bài tập mới, không chép các tình huống trong sách. Khi gặp số liệu pháp lý trong một bản sách, không được tự xem chúng là quy định đang có hiệu lực.
1. Đọc một mô hình trước khi tính
Tiết kiệm và đầu tư có mục đích, điều kiện và mức độ bất định khác nhau. Trong phạm vi bài học, ta phân biệt mô hình tăng theo một mức đã giả thiết với mô hình giá tài sản thay đổi theo bảng dữ liệu. Một phép tính chính xác chỉ cho biết hệ quả của giả thiết đã đặt. Nó không chứng minh rằng mức tăng giả định sẽ xảy ra, không bảo đảm lợi nhuận và không đủ để đưa ra quyết định bằng tiền thật.
Trước mỗi bài, hãy ghi bốn dòng: số tiền ban đầu, đơn vị thời gian, cách thay đổi số tiền và điều bài yêu cầu. Nếu đề nói bỏ qua chi phí, thuế, biến động giá hoặc việc rút tiền giữa kỳ, kết quả chỉ đúng trong mô hình đã bỏ qua các yếu tố ấy. Không tự thêm các khoản thu nhập chưa có dữ liệu. Với bài có giá tài sản, cần phân biệt số lượng đang giữ với giá của mỗi đơn vị tài sản.
2. Lãi kép và sự thống nhất của kỳ
Giả sử vốn ban đầu là A đồng, mỗi kỳ tăng theo tỉ lệ i viết dưới dạng số thập phân và toàn bộ phần tăng được nhập vào vốn. Sau một kỳ, số tiền là \(A(1+i)\). Sau hai kỳ, số tiền là \(A(1+i)^{2}\). Sau n kỳ nguyên không âm, công thức là \(T=A(1+i)^n\). Trong những ví dụ này, A dương, i không âm, mức tăng giữ nguyên, không nộp thêm và không rút bớt giữa các kỳ.
Một mức tăng \(4\%\) mỗi năm có nghĩa \(i=0{,}04\) và một kỳ là một năm nếu nhập gốc hàng năm. Không được thay số 4 vào vị trí i, cũng không được lấy số tháng làm số mũ trong cùng mô hình. Tiền cuối kỳ T gồm cả gốc lẫn phần tăng; nếu đề hỏi riêng phần tăng thì phải tính \(T-A\). Chỉ làm tròn ở bước cuối theo đơn vị đề yêu cầu, giữ đủ chữ số trong các phép tính trung gian.
Cũng không thể tự chia mọi lãi suất năm cho mười hai để có mức mỗi tháng. Nếu đề nêu rõ lãi suất danh nghĩa năm và quy ước chia đều cho mười hai kỳ nhập gốc, mới dùng quy ước đó. Nếu đề cho mức tăng hiệu dụng cả năm, việc tìm mức tháng tương đương là một bài khác. Để tránh nhập nhằng, bài tập dưới đây cho thẳng mức mỗi kỳ và số kỳ, không mô phỏng hợp đồng thực tế.
Bài tập 1: theo dõi hai kỳ
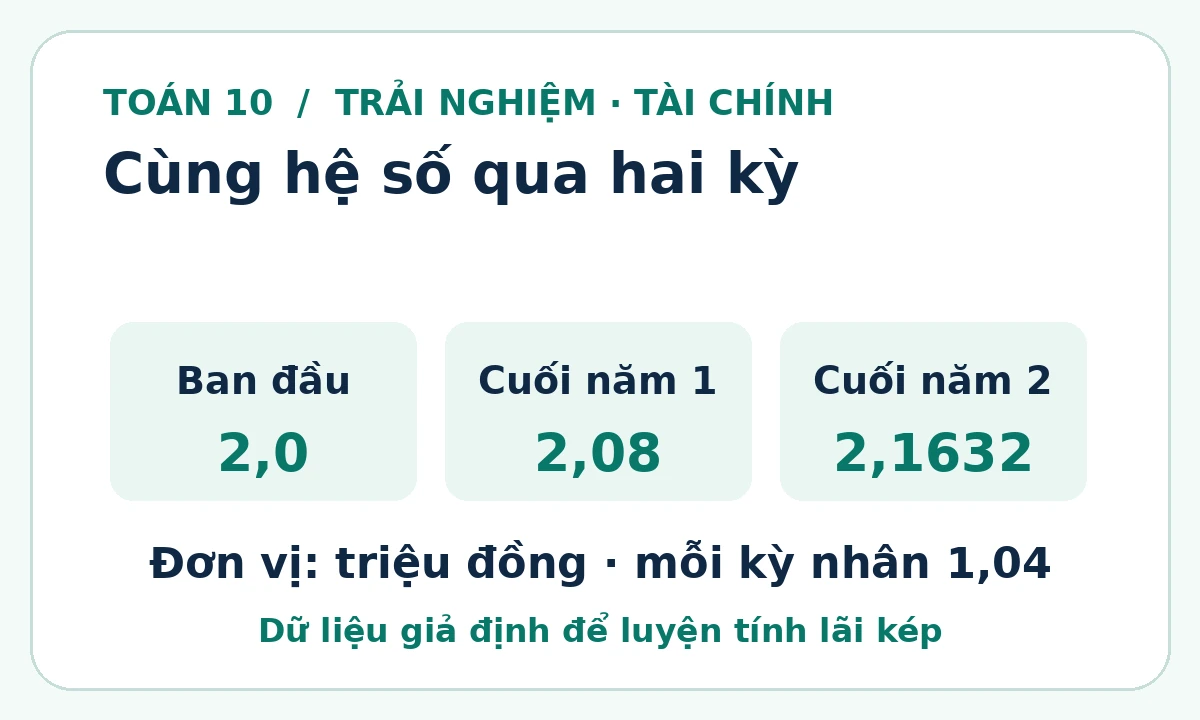
a) Trong mô hình giả định, vốn 2 000 000 đồng tăng \(4\%\) mỗi năm, nhập gốc cuối năm. Tính số tiền cuối năm thứ nhất.
b) Tính số tiền cuối năm thứ hai và tổng phần tăng so với ban đầu.
c) Nếu mục tiêu cuối hai năm là 2 163 200 đồng trong cùng mô hình, vốn ban đầu cần bằng bao nhiêu?
Lời giải bài tập 1
a) Cuối năm thứ nhất có \(2\,000\,000\times 1{,}04=2\,080\,000\) đồng. Phần tăng riêng của năm đầu là 80 000 đồng. Viết rõ cả hai đại lượng giúp tránh nhầm tiền nhận cuối năm với tiền tăng thêm.
b) Cuối năm thứ hai có \(2\,080\,000\times 1{,}04=2\,163\,200\) đồng. Tổng phần tăng là 163 200 đồng. Riêng năm thứ hai tăng 83 200 đồng vì cơ sở tính đã gồm phần tăng của năm đầu; không còn chỉ là vốn ban đầu.
c) Vốn cần có là \(\frac{2\,163\,200}{1{,}04^2}=2\,000\,000\) đồng. Thử lại bằng phép nhân hai lần với 1,04 để kiểm chứng. Đây là phép tính ngược theo mức tăng giả định, không phải cam kết rằng một khoản gửi thực sẽ đạt mục tiêu ấy.
3. Đọc giá tài sản mà không suy đoán tương lai
Với số lượng q không đổi và giá mỗi đơn vị tại thời điểm t là p, tổng giá trị được tính bằng \(q\times p\). Nếu giá thay đổi, tổng giá trị thay đổi dù số lượng vẫn giữ nguyên. Trong bài mô phỏng, có thể tính chênh lệch giữa tổng giá trị ở hai thời điểm. Tuy nhiên, khi chưa giả thiết việc bán đã xảy ra, nên gọi đó là chênh lệch giá trị, không gọi là khoản tiền đã thực nhận.
Xét một tài sản tưởng tượng X, không gắn với doanh nghiệp hay sản phẩm thật. Giả sử có 100 đơn vị, giá ban đầu là 20 000 đồng một đơn vị. Bảng dữ liệu cho hai thời điểm sau là 18 000 đồng và 22 000 đồng một đơn vị. Không có mua thêm, chia tách, khoản phân phối, phí hay thuế trong mô hình. Các giả thiết này phải đi cùng lời giải, thay vì bị bỏ khỏi câu kết luận.
| Thời điểm | Giá mỗi đơn vị | Số lượng | Tổng giá trị |
|---|---|---|---|
| Ban đầu | 20 000 đồng | 100 | 2 000 000 đồng |
| Mốc thứ nhất | 18 000 đồng | 100 | 1 800 000 đồng |
| Mốc thứ hai | 22 000 đồng | 100 | 2 200 000 đồng |
Bài tập 2: chọn đúng cơ sở phần trăm
a) Tính mức thay đổi giá trị từ ban đầu đến mốc thứ nhất, cả bằng đồng và bằng phần trăm so với ban đầu.
b) Tính mức thay đổi từ ban đầu đến mốc thứ hai theo cùng cách.
c) Từ mốc thứ nhất đến mốc thứ hai, giá trị tăng bao nhiêu phần trăm so với mốc thứ nhất?
Lời giải bài tập 2
a) Chênh lệch là \(1\,800\,000-2\,000\,000=-200\,000\) đồng. Chia cho giá trị ban đầu được \(-0{,}1\), tức giảm \(10\%\). Dấu âm mô tả hướng thay đổi; không được bỏ dấu rồi kết luận tài sản đã tăng \(10\%\).
b) Chênh lệch là \(2\,200\,000-2\,000\,000=200\,000\) đồng, tương ứng tăng \(10\%\) so với ban đầu. Hai mức giảm và tăng vừa tính có chung mẫu số 2 000 000, nên có thể so sánh trực tiếp độ lớn của chúng trong câu hỏi này.
c) Mức tăng là 400 000 đồng trên cơ sở 1 800 000 đồng, bằng \(\frac29\) hay khoảng \(22{,}22\%\). Không lấy \(10\%-(-10\%)\) để trả lời câu này vì phép trừ ấy chỉ cho chênh lệch hai tỉ lệ cùng so với mốc đầu, không phải tỉ lệ tăng từ mốc thứ nhất.
Dữ liệu đã biết không cho phép kết luận mốc tiếp theo sẽ tăng hay giảm. Việc chọn thời điểm tốt nhất sau khi nhìn toàn bộ bảng cũng không giống quyết định trước khi biết giá tương lai. Khi thảo luận, em chỉ nên nêu kết quả trong các tình huống được cung cấp và thông tin còn thiếu. Không chuyển bài luyện tính thành lời khuyên mua, bán hoặc ưu tiên một sản phẩm tài chính.
4. Lũy tiến từng phần là chia khoảng rồi cộng
Phần thuế thu nhập cá nhân trong hoạt động chính thức giúp học sinh luyện đọc bảng nhiều bậc và viết công thức theo khoảng. Cần phân biệt thu nhập chịu thuế với thu nhập tính thuế sau các khoản giảm trừ theo giả thiết. Không được tự coi toàn bộ thu nhập là cơ sở tính, hoặc tự sử dụng một mức giảm trừ lịch sử cho tình huống thực tế hiện nay. Bài này không cung cấp công cụ kê khai thuế.
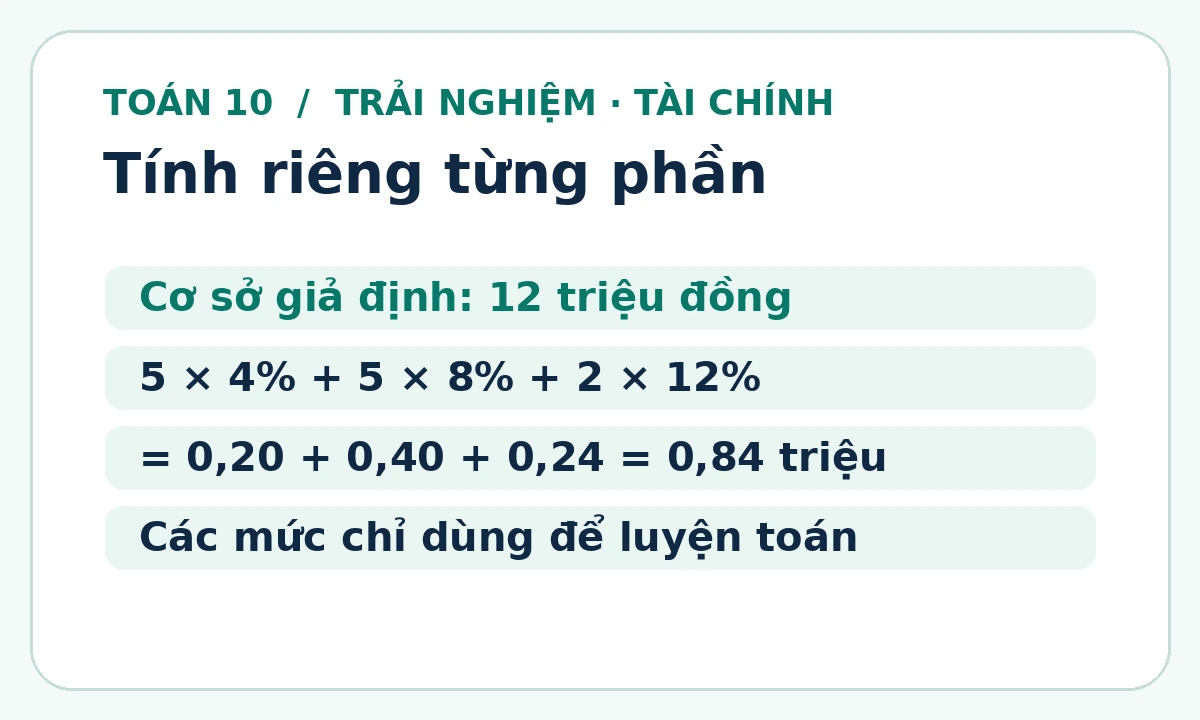
Để học riêng cấu trúc toán, ta dựng một biểu lũy tiến giả định, không phải biểu thuế của Việt Nam: trên cơ sở x triệu đồng, năm triệu đầu tính \(4\%\); phần trên năm đến mười triệu tính \(8\%\); phần trên mười triệu tính \(12\%\). Chỉ xét x không âm. Gọi \(F(x)\) là tổng khoản tính theo biểu giả định, đơn vị triệu đồng. Mỗi tỉ lệ chỉ nhân với phần thuộc bậc tương ứng, sau đó cộng các phần.
Khi \(0\le x\le 5\), ta có \(F(x)=0{,}04x\). Khi \(5\lt x\le 10\), công thức là \(F(x)=0{,}2+0{,}08(x-5)\). Khi \(x\gt 10\), công thức là \(F(x)=0{,}6+0{,}12(x-10)\). Ở \(x=5\), giá trị hai biểu thức kề nhau đều là 0,2; ở \(x=10\), giá trị đều là 0,6. Nhờ kiểm tra ranh giới, ta phát hiện được lỗi cộng trùng hoặc bỏ sót cả một bậc.
Bài tập 3: tính từng phần và kiểm tra
a) Theo biểu giả định trên, tính \(F(12)\).
b) Tính tỉ lệ \(\frac{F(12)}{12}\) và giải thích vì sao không bằng mức \(12\%\) của bậc cuối.
c) Nếu cơ sở giả định là 12 triệu đồng mỗi tháng trong đúng mười hai tháng, tổng khoản tính là bao nhiêu? Có thể thay bằng \(F(144)\) không?
Lời giải bài tập 3
a) Năm triệu đầu cho 0,20 triệu, năm triệu tiếp cho 0,40 triệu, hai triệu cuối cho 0,24 triệu. Tổng là 0,84 triệu đồng, tức 840 000 đồng. Tính \(12\times 12\%=1{,}44\) triệu là sai vì đã áp dụng mức cuối cho cả phần thuộc hai bậc trước.
b) Tỉ lệ là \(\frac{0{,}84}{12}=0{,}07\), tức \(7\%\). Mức \(12\%\) chỉ áp dụng cho phần vượt mười triệu; không phải tỉ lệ trên toàn cơ sở. Việc tỉ lệ chung nhỏ hơn mức cuối là phù hợp với các phần trước được tính theo mức thấp hơn.
c) Tổng mười hai tháng là \(12\times 0{,}84=10{,}08\) triệu đồng theo giả thiết cơ sở không đổi. Không thay bằng \(F(144)\), vì các ngưỡng của F đang gắn với cơ sở một tháng. Muốn dùng một biểu cho năm phải định nghĩa lại ngưỡng và điều kiện, không tự đổi đơn vị đầu vào.
5. Phiếu tự kiểm trước khi kết luận
Mỗi lời giải nên trả lời được ba câu: số nào là cơ sở, tỉ lệ áp dụng cho phần nào, và kỳ tính là kỳ nào. Với lãi kép, thử nhân tuần tự để kiểm công thức lũy thừa. Với giá tài sản, lấy tổng giá trị chia lại cho số lượng để kiểm giá đơn vị. Với lũy tiến từng phần, kiểm tổng độ dài các khoảng đã dùng có đúng bằng toàn cơ sở hay chưa.
Không cần cung cấp thu nhập, số dư, tài khoản hay dữ liệu gia đình thật để hoàn thành hoạt động này. Các nhóm có thể dùng nguyên bộ dữ liệu giả định, đổi một tham số và so sánh kết quả có giải thích. Khi trình bày, giữ nhãn giả định trên cả bảng và hình, ghi đơn vị ở đáp số, tách từng ý thành đoạn riêng. Kết quả tốt là một mô hình có giới hạn rõ ràng và phép tính có thể kiểm lại, không phải một lời hứa tài chính.
Nguồn đối chiếu
Nhà xuất bản Giáo dục Việt Nam: Toán 10 Tập một, trang 91–95.
Bài trước và bài sau của Toán 10
Bài trước: Bài tập cuối chương V
Bài sau: Mạng xã hội: Lợi và hại