Kế hoạch chi tiêu cá nhân và gia đình là hoạt động thực hành giúp vận dụng bảng thống kê, phép tính số thập phân, tỉ số phần trăm và làm tròn. Trọng tâm toán học là ghi đúng khoản tiền, tính tổng, phân nhóm và kiểm tra phương án điều chỉnh có giữ các giới hạn đã đặt ra hay không. Bài này không đưa ra một tỷ lệ chi tiêu bắt buộc cho mọi gia đình.
Theo mục lục Toán lớp 6 tập hai Kết nối tri thức với cuộc sống, hoạt động này mở đầu phần thực hành trải nghiệm sau Bài tập cuối chương IX. Tiếp theo là Hoạt động thể thao nào được yêu thích nhất trong hè? Những bảng dưới đây dùng số tiền giả định bằng đồng Việt Nam để luyện toán, không phản ánh giá thị trường, thu nhập hoặc tình hình tài chính của một học sinh thật.
Em không cần cung cấp tiền trong tài khoản, tiền tiết kiệm, thu nhập, hóa đơn hay thông tin riêng của gia đình để làm bài. Có thể sử dụng nguyên bộ số liệu giả định. Đây không phải lời khuyên đầu tư, vay tiền hoặc quản lý tài chính cá nhân. Nếu thực hiện một hoạt động học tập khác có dữ liệu thực, hãy làm theo hướng dẫn của giáo viên và người giám hộ, không đưa thông tin riêng lên bài đăng công khai.
1. Phân biệt tiền được phân bổ với tiền đã chi
Một bảng kế hoạch mô tả dự định dùng tiền trước khi hoạt động diễn ra. Bảng thực tế ghi số đã sử dụng sau khi có chứng từ hoặc thông tin xác nhận trong mô hình. Hai bảng có thể khác nhau. Khoản dự phòng là tiền được dành lại cho tình huống cần thiết, không phải một món hàng đã mua. Nếu tính toàn bộ tiền phân bổ, có thể cộng cả dự phòng; nếu hỏi tổng tiền đã chi, chỉ cộng những khoản thực sự được dùng.
Trước khi tính, hãy ghi rõ thời gian và mục đích của bảng. Một kế hoạch cho buổi thực hành không tự đại diện cho chi tiêu cả tuần. Đơn vị cũng phải thống nhất: bảng ghi nghìn đồng thì số ba mươi có nghĩa là ba mươi nghìn đồng, không phải ba mươi đồng. Trong bài này các bảng ghi đầy đủ số tiền bằng đồng để giảm nhầm lẫn; khi giải có thể rút gọn sang nghìn đồng nhưng phải nói rõ.
2. Bảng kế hoạch giả định
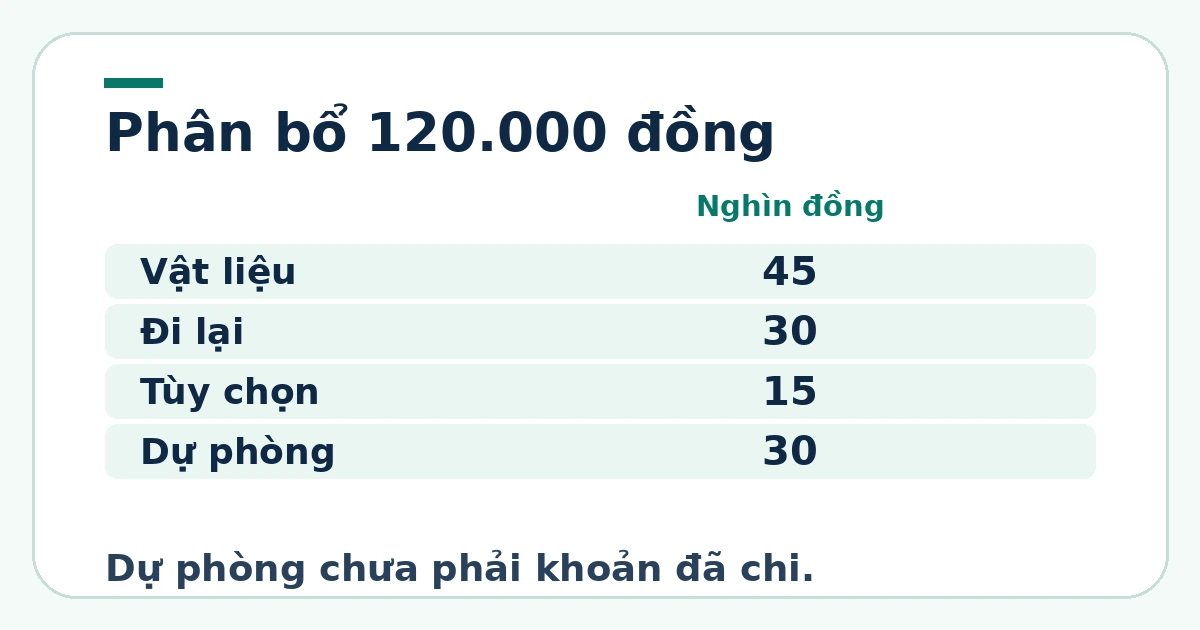
Giả sử một hoạt động học tập có tổng ngân sách được phân bổ là 120.000 đồng. Phương án ban đầu dành 45.000 đồng cho vật liệu, 30.000 đồng cho đi lại, 15.000 đồng cho một khoản tùy chọn và giữ 30.000 đồng dự phòng. Trong mô hình, vật liệu và đi lại được coi là cần giữ đủ theo nhiệm vụ; khoản tùy chọn có thể giảm. Đây là giả thiết riêng, không phải cách phân loại áp dụng cho mọi hoàn cảnh.
| Khoản | Số tiền (đồng) | Tỉ lệ ngân sách |
|---|---|---|
| Vật liệu | 45.000 | 37,5% |
| Đi lại | 30.000 | 25% |
| Tùy chọn | 15.000 | 12,5% |
| Dự phòng chưa chi | 30.000 | 25% |
| Tổng phân bổ | 120.000 | 100% |
Tổng được kiểm tra bằng phép cộng bốn khoản, không chỉ nhìn dòng cuối. Khi tính tỷ lệ một khoản, lấy số tiền khoản ấy chia tổng ngân sách rồi nhân một trăm phần trăm. Chẳng hạn vật liệu chiếm bốn mươi lăm nghìn chia một trăm hai mươi nghìn, được ba mươi bảy phẩy năm phần trăm. Không chia vật liệu cho riêng tổng vật liệu và đi lại nếu câu hỏi đang yêu cầu tỷ lệ trong toàn ngân sách.
Khoản dự phòng có trong tổng phân bổ, nhưng chưa phải khoản đã chi.
3. Phân nhóm và làm tròn phải có quy ước
Hoạt động của sách yêu cầu xem xét các nhóm chi cố định thiết yếu, chi cần thiết có thể linh hoạt và chi phát sinh. Khi thực hành với một mô hình, cần nêu rõ mỗi khoản được xếp vào nhóm nào theo giả thiết. Không xếp một khoản vào hai nhóm rồi cộng hai lần. Nếu cách phân nhóm thay đổi, tổng tiền vẫn phải được bảo toàn, còn tỷ lệ của từng nhóm có thể thay đổi.
Với bảng nhỏ ở đây, ta chỉ thực hành một cách phân tích minh họa: vật liệu và đi lại thuộc phần nhiệm vụ phải đáp ứng; khoản tùy chọn thuộc phần có thể giảm; dự phòng được theo dõi riêng vì chưa chi. Cách trình bày này phân biệt trạng thái tiền thay vì tuyên bố dự phòng là một khoản đã phát sinh. Nếu giáo viên yêu cầu bảng ba hạng mục như mẫu sách, cần ghi rõ quy tắc gộp trước khi tính tỷ lệ.
Làm tròn là bước tạo số gần đúng, không làm thay đổi số liệu gốc. Hoạt động trong sách có yêu cầu làm tròn tiền và tỷ lệ ở các bước cụ thể; bài này giữ số chính xác để kiểm tra ngân sách, rồi dành một bài riêng cho làm tròn tỷ lệ. Không lấy các số đã làm tròn từng khoản làm căn cứ duy nhất để quyết định tổng có vượt giới hạn hay không, vì sai lệch làm tròn có thể cộng dồn.
4. Bài một: tổng, tỷ lệ và phần chưa chi
Dùng bảng phân bổ ban đầu. Giả sử ba khoản vật liệu, đi lại, tùy chọn đã được chi đúng mức kế hoạch; dự phòng chưa sử dụng.
a) Kiểm tra tổng phân bổ và tổng tiền đã chi.
b) Tính tỷ lệ khoản tùy chọn trong tổng ngân sách.
c) Vì sao không được nói đã tiêu hết 120.000 đồng?
Lời giải
a) Tổng phân bổ bằng \(45\,000+30\,000+15\,000+30\,000=120\,000\) đồng. Tổng đã chi chỉ bằng 45.000 cộng 30.000 cộng 15.000 bằng 90.000 đồng, vì chưa sử dụng dự phòng.
b) Tỷ lệ tùy chọn bằng 15.000 chia 120.000 rồi nhân 100%, được 12,5%. Mẫu số là toàn ngân sách. Nếu lấy 90.000 làm mẫu số, kết quả sẽ trả lời câu hỏi khác là tỷ lệ trong số đã chi.
c) Vì còn 30.000 đồng dự phòng chưa chi. Tổng phân bổ bằng ngân sách không có nghĩa tất cả tiền đã rời khỏi phần còn giữ lại. Cần phân biệt một khoản được dành chỗ trong kế hoạch với một khoản đã sử dụng.
5. Bài hai: điều chỉnh nhưng giữ giới hạn
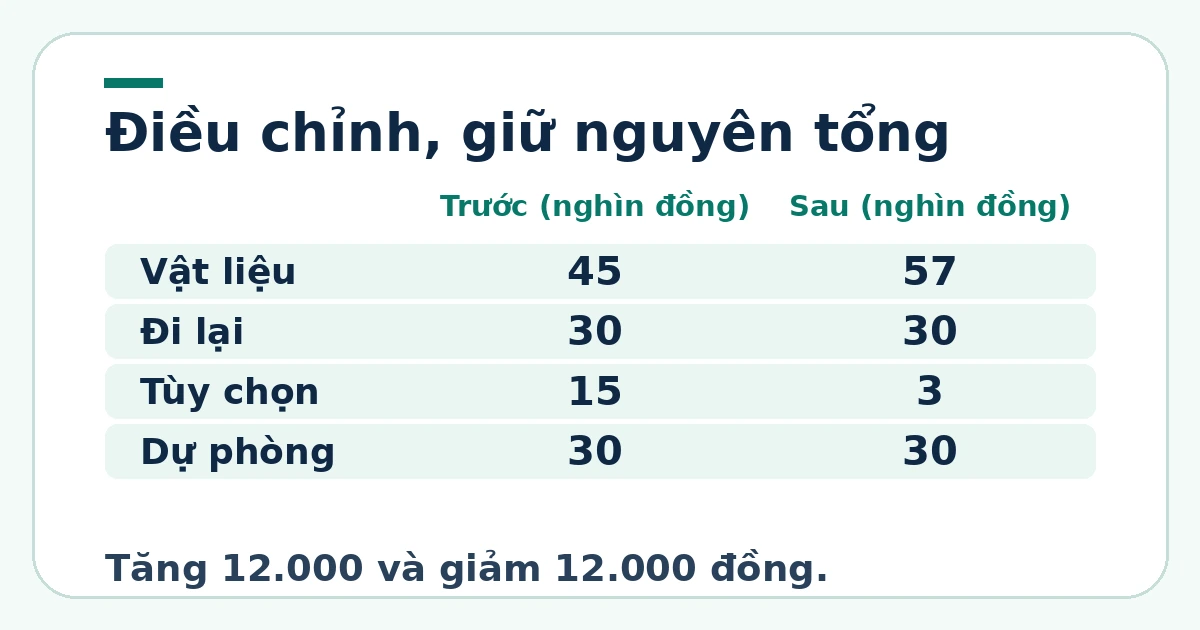
Trước khi thực hiện, khoản vật liệu trong kế hoạch tăng thêm 12.000 đồng. Điều kiện của mô hình là vẫn giữ đi lại 30.000 đồng, dự phòng 30.000 đồng và tổng phân bổ không quá 120.000 đồng. Chỉ giảm khoản tùy chọn; không có khoản nào đã chi ở bước lập lại kế hoạch này.
a) Khoản vật liệu mới là bao nhiêu?
b) Khoản tùy chọn còn tối đa bao nhiêu để đáp ứng các điều kiện?
c) Kiểm tra tổng mới và xác định dự phòng có bị giảm không.
Lời giải
a) Vật liệu mới bằng 45.000 cộng 12.000 bằng 57.000 đồng. Đây là thay đổi dự kiến trước khi thực hiện, không phải sửa lại số tiền đã chi trong một bảng thực tế cũ.
b) Khoản tùy chọn tối đa bằng 120.000 trừ 57.000 trừ 30.000 trừ 30.000, được 3.000 đồng. So với 15.000 đồng ban đầu, cần giảm 12.000 đồng để bù đúng phần tăng của vật liệu.
c) Tổng mới là \(57\,000+30\,000+3\,000+30\,000=120\,000\) đồng. Dự phòng vẫn 30.000 đồng nên không giảm. Nếu chọn tùy chọn thấp hơn 3.000 đồng, tổng phân bổ sẽ thấp hơn ngân sách và cần ghi riêng phần chưa phân bổ.
6. Bài ba: nhìn ra giới hạn không thể đáp ứng
Quay lại phương án ban đầu và xét một tình huống khác độc lập: vật liệu tăng thêm 18.000 đồng. Vẫn yêu cầu giữ đi lại và dự phòng, chỉ được giảm tùy chọn, không tăng ngân sách.
a) Nếu giảm tùy chọn từ 15.000 đồng xuống không, đã bù đủ phần tăng chưa?
b) Tổng phân bổ khi ấy là bao nhiêu, vượt giới hạn bao nhiêu?
c) Có được ghi tùy chọn bằng âm 3.000 đồng để bảng khớp không?
Lời giải
a) Chưa. Giảm hết tùy chọn chỉ bù được 15.000 đồng, trong khi vật liệu tăng 18.000 đồng. Còn thiếu 3.000 đồng để giữ nguyên các điều kiện khác của mô hình.
b) Vật liệu mới là 63.000 đồng. Tổng với đi lại 30.000, tùy chọn không và dự phòng 30.000 là 123.000 đồng, vượt mức 120.000 đồng đúng 3.000 đồng.
c) Không. Khoản dự định chi không thể được đặt âm để che thiếu hụt. Kết luận toán học là chưa có phương án thỏa mãn tất cả điều kiện đã nêu. Cần thay đổi một điều kiện với người giao nhiệm vụ, không tự vay tiền hoặc lấy phần dự phòng trái giả thiết.
7. Bài bốn: số chính xác và tỷ lệ làm tròn
Xét các tỷ lệ ban đầu 37,5%, 25%, 12,5%, 25%. Làm tròn từng tỷ lệ đến hàng đơn vị theo quy tắc đã học: chữ số phần mười từ năm trở lên thì tăng hàng đơn vị thêm một.
a) Viết bốn tỷ lệ sau làm tròn.
b) Tổng các tỷ lệ đã làm tròn có bằng 100% không?
c) Có nên sửa một tỷ lệ chính xác chỉ để tổng làm tròn nhìn đẹp hơn không?
Lời giải
a) Các tỷ lệ làm tròn lần lượt là 38%, 25%, 13%, 25%. Hai số có phần mười bằng năm được làm tròn lên theo quy tắc đã nêu; hai số nguyên giữ nguyên.
b) Tổng là 38 cộng 25 cộng 13 cộng 25 bằng 101%, không phải 100%. Trong khi đó các tỷ lệ chính xác cộng bằng 100%. Chênh lệch một điểm phần trăm xuất hiện do làm tròn riêng từng khoản.
c) Không nên sửa dữ liệu gốc. Có thể giữ thêm chữ số thập phân hoặc ghi chú tổng làm tròn có sai lệch. Nếu nhiệm vụ yêu cầu một quy tắc điều chỉnh tổng hiển thị khác, phải nêu quy tắc ấy rõ ràng, không âm thầm thay số.
8. Bài năm: đọc bảng thực tế giả định
Sau khi dùng phương án điều chỉnh của Bài hai, bảng thực tế giả định ghi vật liệu 56.000 đồng, đi lại 30.000 đồng, tùy chọn 2.000 đồng; dự phòng chưa dùng. Ngân sách ban đầu vẫn là 120.000 đồng.
a) Tổng đã chi là bao nhiêu?
b) Còn lại bao nhiêu tiền trong mô hình?
c) Phần còn lại nhiều hơn mức dự phòng 30.000 đồng bao nhiêu, và vì sao?
Lời giải
a) Tổng đã chi bằng 56.000 cộng 30.000 cộng 2.000 bằng 88.000 đồng. Không cộng thêm dự phòng vào số đã chi vì đề đã nói khoản này chưa sử dụng.
b) Tiền còn lại bằng 120.000 trừ 88.000 bằng 32.000 đồng. Kiểm tra ngược: 88.000 cộng 32.000 bằng ngân sách ban đầu 120.000 đồng.
c) Còn lại nhiều hơn dự phòng 2.000 đồng. Vật liệu thực tế thấp hơn kế hoạch mới 1.000 đồng, tùy chọn thấp hơn 1.000 đồng, nên hai phần chưa dùng cộng lại là 2.000 đồng. Không gọi toàn bộ 32.000 đồng là khoản đã chi tiết kiệm.
9. Tự rà soát kế hoạch bằng toán học
Một bảng rõ ràng cần có đơn vị, thời gian, tên khoản, số chính xác và trạng thái kế hoạch hoặc thực tế. Khi điều chỉnh, giữ lại phương án cũ để thấy khoản nào tăng, khoản nào giảm. Kiểm tra tổng mới với giới hạn, kiểm tra mọi khoản không âm và kiểm tra những khoản phải giữ theo giả thiết. Nếu một phương án không đáp ứng được các điều kiện, nói thẳng điều đó thay vì sửa số không có căn cứ.
Việc chia hạng mục và đánh giá hợp lý phụ thuộc hoàn cảnh của mô hình, không chỉ một tỷ lệ chung. Trong bài toán, hãy dùng các điều kiện đã được nêu; trong đời sống, không suy ra quyết định chi tiêu của người khác từ một bảng ví dụ. Điều thu được từ hoạt động là kỹ năng tính toán, trình bày và kiểm tra thông tin, chứ không phải một khuôn ngân sách phải áp dụng cho mọi cá nhân hay gia đình.
Nguồn và thứ tự học
Đối chiếu hoạt động trong SGK Toán 6 tập hai của Nhà xuất bản Giáo dục Việt Nam. Mục trước: Bài tập cuối chương IX. Hoạt động tiếp theo: Hoạt động thể thao nào được yêu thích nhất trong hè?
Bài liền kề
Bài trước: Bài tập cuối chương IX.
Bài sau: Hoạt động thể thao nào được yêu thích nhất trong hè?