Hoạt động này nối kiến thức tỉ lệ với ba việc quen thuộc: đổi đơn vị đo, tính giá sau tăng giảm và đọc một mô hình tính lãi. Mỗi việc đều cần xác định đại lượng ban đầu, hệ số chuyển đổi và đơn vị của kết quả. Bài viết dùng dữ liệu giả định để luyện toán, không cung cấp lãi suất thị trường, không khuyên mua hàng hoặc chọn sản phẩm tài chính, cũng không yêu cầu học sinh cung cấp thông tin tài sản của gia đình.
1. Đổi đơn vị là thay cách biểu diễn, không đổi vật
Một đoạn dây vẫn có độ dài như cũ khi ta chuyển từ inch sang centimét. Điều thay đổi là số đo và tên đơn vị. Với cùng một loại đại lượng và hệ số đổi cố định, số đo mới bằng số đo cũ nhân hệ số chuyển đổi. Chẳng hạn, một inch bằng 2,54 cm nên số centimét bằng số inch nhân 2,54.
Cần đọc đầy đủ kí hiệu: in là inch, ft là foot, yd là yard, mi là mile, nmi là hải lí. Một foot bằng mười hai inch; một yard bằng ba foot; một mile bằng một nghìn bảy trăm sáu mươi yard. Một hải lí bằng một nghìn tám trăm năm mươi hai mét. Mile và hải lí không phải hai cách viết của cùng một đơn vị.
Từ các quan hệ trên, một foot bằng 30,48 cm và một yard bằng 0,9144 m. Một mile bằng 1609,344 m. Khi đổi ngược, hãy chia cho hệ số tương ứng. Không cần ghi nhớ thêm nhiều quy tắc rời rạc nếu em có thể lập một chuỗi chuyển đổi ngắn và kiểm tra từng đơn vị trong chuỗi.
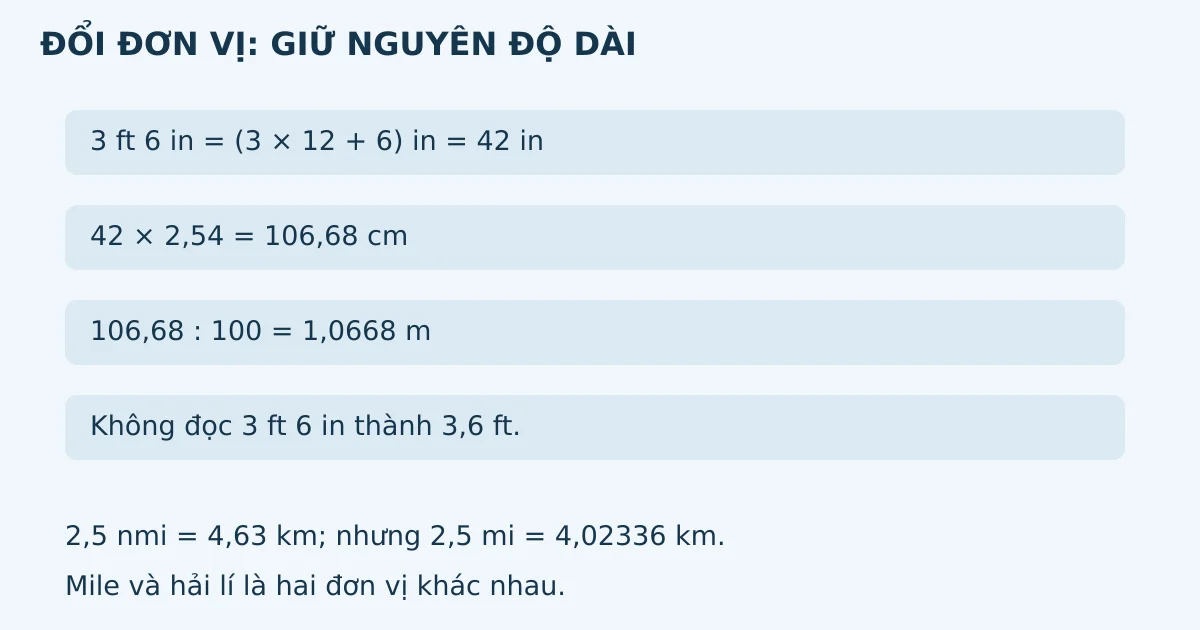
Với số đo ghép như ba foot sáu inch, hãy đổi cả hai phần về cùng đơn vị rồi cộng. Không đọc nó thành ba phẩy sáu foot vì phần inch không phải chữ số thập phân của foot. Đây là lỗi có thể làm một kết quả trông hợp lí nhưng vẫn sai về bản chất.
2. Khối lượng và làm tròn
Trong hoạt động này, pound được kí hiệu là lb và ounce là oz. Một pound bằng 0,45359237 kg và bằng mười sáu ounce. Các số chuyển đổi này dùng cho khối lượng đang xét; không nhầm ounce khối lượng với một đơn vị đo thể tích có tên gần giống. Khi đọc nhãn giả định, phải xem nhãn đang nói về khối lượng hay dung tích.
Nên giữ đủ chữ số trong các bước trung gian, chỉ làm tròn ở bước mà đề yêu cầu. Nếu đổi pound sang kilôgam rồi làm tròn quá sớm trước khi nhân số kiện, sai số có thể tăng. Một đáp số gần đúng cần có dấu xấp xỉ và mức làm tròn, thay vì viết dấu bằng cho một số đã bị cắt bớt.
Việc làm tròn không biến số đo giả định thành thông tin thực tế về một vật hay một doanh nghiệp. Trong phần thực hành, em có thể tự tạo bảng số liệu đơn giản hoặc dùng các số đã cho. Không cần tìm cân nặng, chiều cao hoặc dữ liệu riêng của bạn học để hoàn thành hoạt động.
3. Thực hành A: một bảng đo giả định
Đề bài
a) Một thanh mô hình dài 3 ft 6 in. Đổi chiều dài sang centimét và mét.
b) Một đoạn hành trình giả định dài 2,5 nmi. Đổi sang kilômét. Nếu thay đơn vị nmi bằng mi thì có được cùng kết quả không?
c) Một kiện mô hình có khối lượng 8 lb. Đổi sang kilôgam, làm tròn đến hai chữ số thập phân; đồng thời đổi sang ounce.
Lời giải
a) Ba foot bằng 36 inch, cộng 6 inch được 42 inch. Chiều dài bằng 42·2,54 = 106,68 cm, tức 1,0668 m. Có thể kiểm tra bằng 3·30,48 + 6·2,54. Hai cách cùng cho 106,68 cm vì cùng chuyển về centimét trước khi cộng.
b) Đổi hải lí: 2,5·1852 = 4630 m, tức 4,63 km. Nếu là 2,5 mi thì kết quả bằng 2,5·1609,344 = 4023,36 m, tức 4,02336 km. Hai đáp số khác nhau vì hệ số chuyển đổi của hai đơn vị khác nhau.
c) Khối lượng bằng 8·0,45359237 = 3,62873896 kg, xấp xỉ 3,63 kg khi làm tròn đến hai chữ số thập phân. Theo quan hệ pound và ounce, khối lượng bằng 8·16 = 128 oz. Đáp số ounce ở đây không cần dùng giá trị kilôgam đã làm tròn.
4. Giá mới cần một giá gốc rõ ràng
Nếu giá ban đầu là P đồng và giảm r phần trăm, số tiền giảm là P·r/100. Giá sau giảm là P(1 − r/100). Trong tình huống giảm giá thông thường của bài này, P dương và r nằm từ không đến một trăm. Nếu tăng r phần trăm, giá mới bằng P(1 + r/100).
Một mức giảm phần trăm luôn tính trên một cơ sở. Hai lần thay đổi liên tiếp thường dùng hai giá gốc khác nhau: lần sau dùng giá sau lần trước nếu đề nói tăng giảm liên tiếp. Vì vậy, giảm hai mươi phần trăm rồi tăng hai mươi phần trăm không đưa giá trở lại ban đầu. Không cộng trừ các tỉ lệ mà bỏ qua cơ sở tính.
Khi so sánh hai phương án giảm giá, hãy đưa chúng về số tiền cuối cùng trong cùng điều kiện. Bài toán giả định không có phí giao hàng, thuế phát sinh hoặc ưu đãi khác. Không thể lấy kết quả của mô hình này làm khẳng định một cửa hàng thực tế rẻ hơn nếu chưa biết các điều kiện mua bán.
5. Thực hành B: so sánh giá trong mô hình
Đề bài
a) Một bộ dụng cụ giả định có giá gốc 240000 đồng, giảm \(15\%\). Tính tiền giảm và giá mới.
b) Một phương án khác giảm thẳng 40000 đồng từ cùng giá gốc. Phương án nào cho giá thấp hơn và chênh bao nhiêu?
c) Một món khác giá 250000 đồng, giảm \(20\%\) rồi tăng \(20\%\) trên giá đã giảm. Tính giá cuối và so với giá ban đầu.
Lời giải
a) Số tiền giảm là 240000·\(\frac{15}{100}\) = 36000 đồng. Giá mới bằng 240000 − 36000 = 204000 đồng. Có thể nhân thẳng giá gốc với 0,85, nhưng cần hiểu 0,85 là phần giá còn lại chứ không phải tỉ lệ giảm.
b) Phương án giảm thẳng cho giá 240000 − 40000 = 200000 đồng. Giá này thấp hơn phương án giảm \(15\%\) là 4000 đồng. Kết luận chỉ áp dụng cho đúng giá gốc và các điều kiện đã cho, không phải quy tắc rằng giảm bằng tiền luôn tốt hơn giảm theo phần trăm.
c) Sau giảm, giá còn 250000·0,8 = 200000 đồng. Sau tăng, giá bằng 200000·1,2 = 240000 đồng. Giá cuối thấp hơn ban đầu 10000 đồng, tức thấp hơn \(4\%\). Lần giảm là 50000 đồng nhưng lần tăng chỉ là 40000 đồng vì tính trên hai cơ sở khác nhau.
6. Tính lãi một năm trong mô hình toán
Giả sử số tiền ban đầu là P đồng, lãi suất cố định r phần trăm mỗi năm, tròn một năm và không có thêm khoản thu hoặc chi. Tiền lãi năm đó là P·r/100; tổng gốc và lãi là P(1 + r/100). Đây là giả thiết toán học, không mô tả mọi điều khoản của một tài khoản hay hợp đồng thực tế.
Nếu lãi năm đầu được cộng vào gốc và tiếp tục tính lãi năm sau với cùng tỉ lệ, cơ sở tính năm sau đã lớn hơn. Đó là ý nghĩa của lãi kép trong hoạt động này. Nếu lãi được tách riêng, không nhập vào gốc, mô hình tính của năm sau khác đi. Phải đọc điều kiện trước khi nhân tiếp.
Không cần đưa công thức logarit vào bài học này. Ta có thể hiểu cơ chế qua từng năm và dùng quy tắc ước lượng được sách giới thiệu. Số tiền, lãi suất và thời gian trong các ví dụ sau hoàn toàn giả định; không phải dự báo lợi nhuận, lời mời đầu tư hoặc đề xuất chọn ngân hàng.
7. Thực hành C: phân biệt tiền lãi và tổng tiền
Đề bài
a) Trong mô hình giả định, P bằng 2000000 đồng, lãi suất \(5\%\) một năm. Tính tiền lãi và tổng tiền sau một năm.
b) Nếu nhập toàn bộ lãi vào gốc, giữ \(5\%\) trong năm thứ hai, không thêm bớt tiền, tổng tiền cuối năm thứ hai là bao nhiêu?
c) Nếu không nhập lãi vào gốc mà để riêng, mỗi năm chỉ tính trên 2000000 đồng, tổng gốc và hai khoản lãi là bao nhiêu?
Lời giải
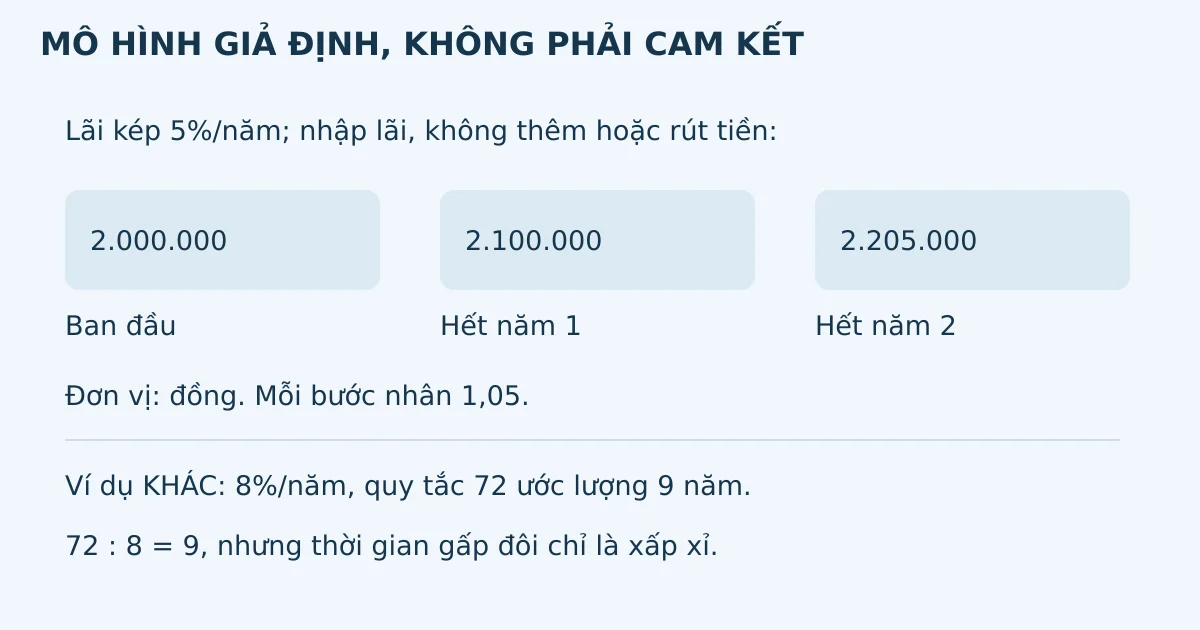
a) Tiền lãi bằng 2000000·0,05 = 100000 đồng. Tổng tiền bằng 2100000 đồng. Không gọi 2100000 đồng là tiền lãi, vì số đó bao gồm cả hai triệu đồng ban đầu.
b) Năm thứ hai tính lãi trên 2100000 đồng nên lãi là 105000 đồng. Tổng cuối năm bằng 2205000 đồng. Khoản tăng thêm so với việc chỉ tính lãi trên gốc ban đầu xuất phát từ việc năm trước đã nhập lãi vào gốc.
c) Mỗi năm lãi 100000 đồng; cộng hai khoản lãi với gốc được 2200000 đồng. Hai mô hình chênh 5000 đồng sau hai năm. Đây là kết quả của các giả thiết cụ thể, không khẳng định về hiệu quả của một dịch vụ tài chính nào.
8. Quy tắc 72 chỉ là ước lượng
Quy tắc 72 ước lượng số năm để một số tiền tăng gấp đôi theo lãi kép với lãi suất dương, cố định r phần trăm mỗi năm: t xấp xỉ 72 : r. Ở đây r là số phần trăm, chẳng hạn dùng 8 khi nói \(8\%\) mỗi năm, không dùng 0,08. Công thức không cho một mốc chính xác và không bảo đảm một lợi suất thực tế.
Quy tắc không dùng khi r bằng không vì phép chia không xác định; với lãi suất không, mô hình không làm số tiền tự tăng gấp đôi. Khi lãi suất thay đổi hoặc tiền được thêm bớt, giả thiết không còn như ban đầu. Không dùng một kết quả ước lượng để hứa rằng đúng cuối năm đó số tiền chắc chắn đạt gấp đôi.
Đề bài
a) Với lãi suất giả định \(8\%\) mỗi năm, tính thời gian ước lượng theo quy tắc 72.
b) Với \(9\%\) mỗi năm, thời gian ước lượng là bao nhiêu? Đơn vị của kết quả là gì?
c) Tại sao không được viết kết quả câu a là thời gian chính xác hoặc áp dụng quy tắc ấy cho mô hình không nhập lãi vào gốc?
Lời giải
a) Thời gian xấp xỉ 72 : 8 = 9 năm. Dấu xấp xỉ áp dụng cho thời gian tăng gấp đôi, dù phép chia 72 cho 8 có kết quả nguyên. Phép chia chính xác không biến quy tắc gần đúng thành định lí chính xác.
b) Thời gian xấp xỉ 72 : 9 = 8 năm. Đơn vị là năm vì lãi suất được nêu theo năm. Đừng đổi kết quả thành tháng mà không đổi đơn vị thời gian tương ứng.
c) Quy tắc được xây dựng cho việc ước lượng dưới mô hình lãi kép với tỉ lệ cố định. Mô hình không nhập lãi có cơ sở tính khác, còn kết quả ước lượng vốn đã không phải mốc chính xác. Lời giải cần giữ đủ cả từ “xấp xỉ” và giả thiết tính lãi.
9. Phiếu tự kiểm kết quả
Với mỗi bài, ghi đại lượng gốc, hệ số và đơn vị trước khi tính. Kiểm tra cơ sở của phần trăm, thời điểm nhập lãi và yêu cầu làm tròn. Không thu thập thông tin tài chính của người thật để thay số vào ví dụ. Sau hoạt động Đại lượng tỉ lệ trong đời sống, mục tiếp theo trong sách là Vòng quay may mắn, không phải một bài học đầu tư.
Bài trước và bài sau của Toán 7
Bài trước: Bài tập cuối chương X.
Bài sau: Vòng quay may mắn.